នៅលើផ្លូវក្រហមដែលមានថ្មតូចធំរដិបរដុបដាច់កន្ទុយភ្នែក សងខាងផ្លូវសុទ្ធតែព្រៃឈើដុះទ្រុបណែនតាន់តាប់ ដែលមានសភាពស្ងាត់ជ្រងំមានតែសំឡេងសត្វយំ នោះជាផ្លូវឆ្ពោះទៅកាន់តំបន់ដាច់ស្រយាល ក្នុងស្រុកកែវសីមា ខេត្តមណ្ឌលគីរី។ ប្រជាសហគមន៍នៅទីនោះរស់នៅពឹងផ្នែកលើការធ្វើស្រែចម្ការ អាស្រ័យផលពីព្រៃឈើ និងដើរស៊ីឈ្នួលគេដើម្បីរកចំណូលចិញ្ចឹមជីវិតប្រចាំថ្ងៃ។
ដោយសារតែការអនុវត្តច្បាប់នៅមានកម្រិត និងកត្តាជីវភាពខ្វះខាត សហគមន៍ជនជាតិដើមភាគតិចពូនង នៅភូមិភាគឦសាននៃប្រទេសកម្ពុជាបានធ្លាក់ខ្លួនចូលទៅក្នុងបំណុលវ័ណ្ឌកដែលមានការប្រាក់ខ្ពស់សងមិនចេះចប់ បាត់បង់ទ្រព្យសម្បត្តិ ដីធ្លី ប្រឈមនឹងបញ្ហាសុខុមាលភាព និងបារម្ភចំពោះអនាគត ដោយសារតែបញ្ហាហិរញ្ញវត្ថុ។
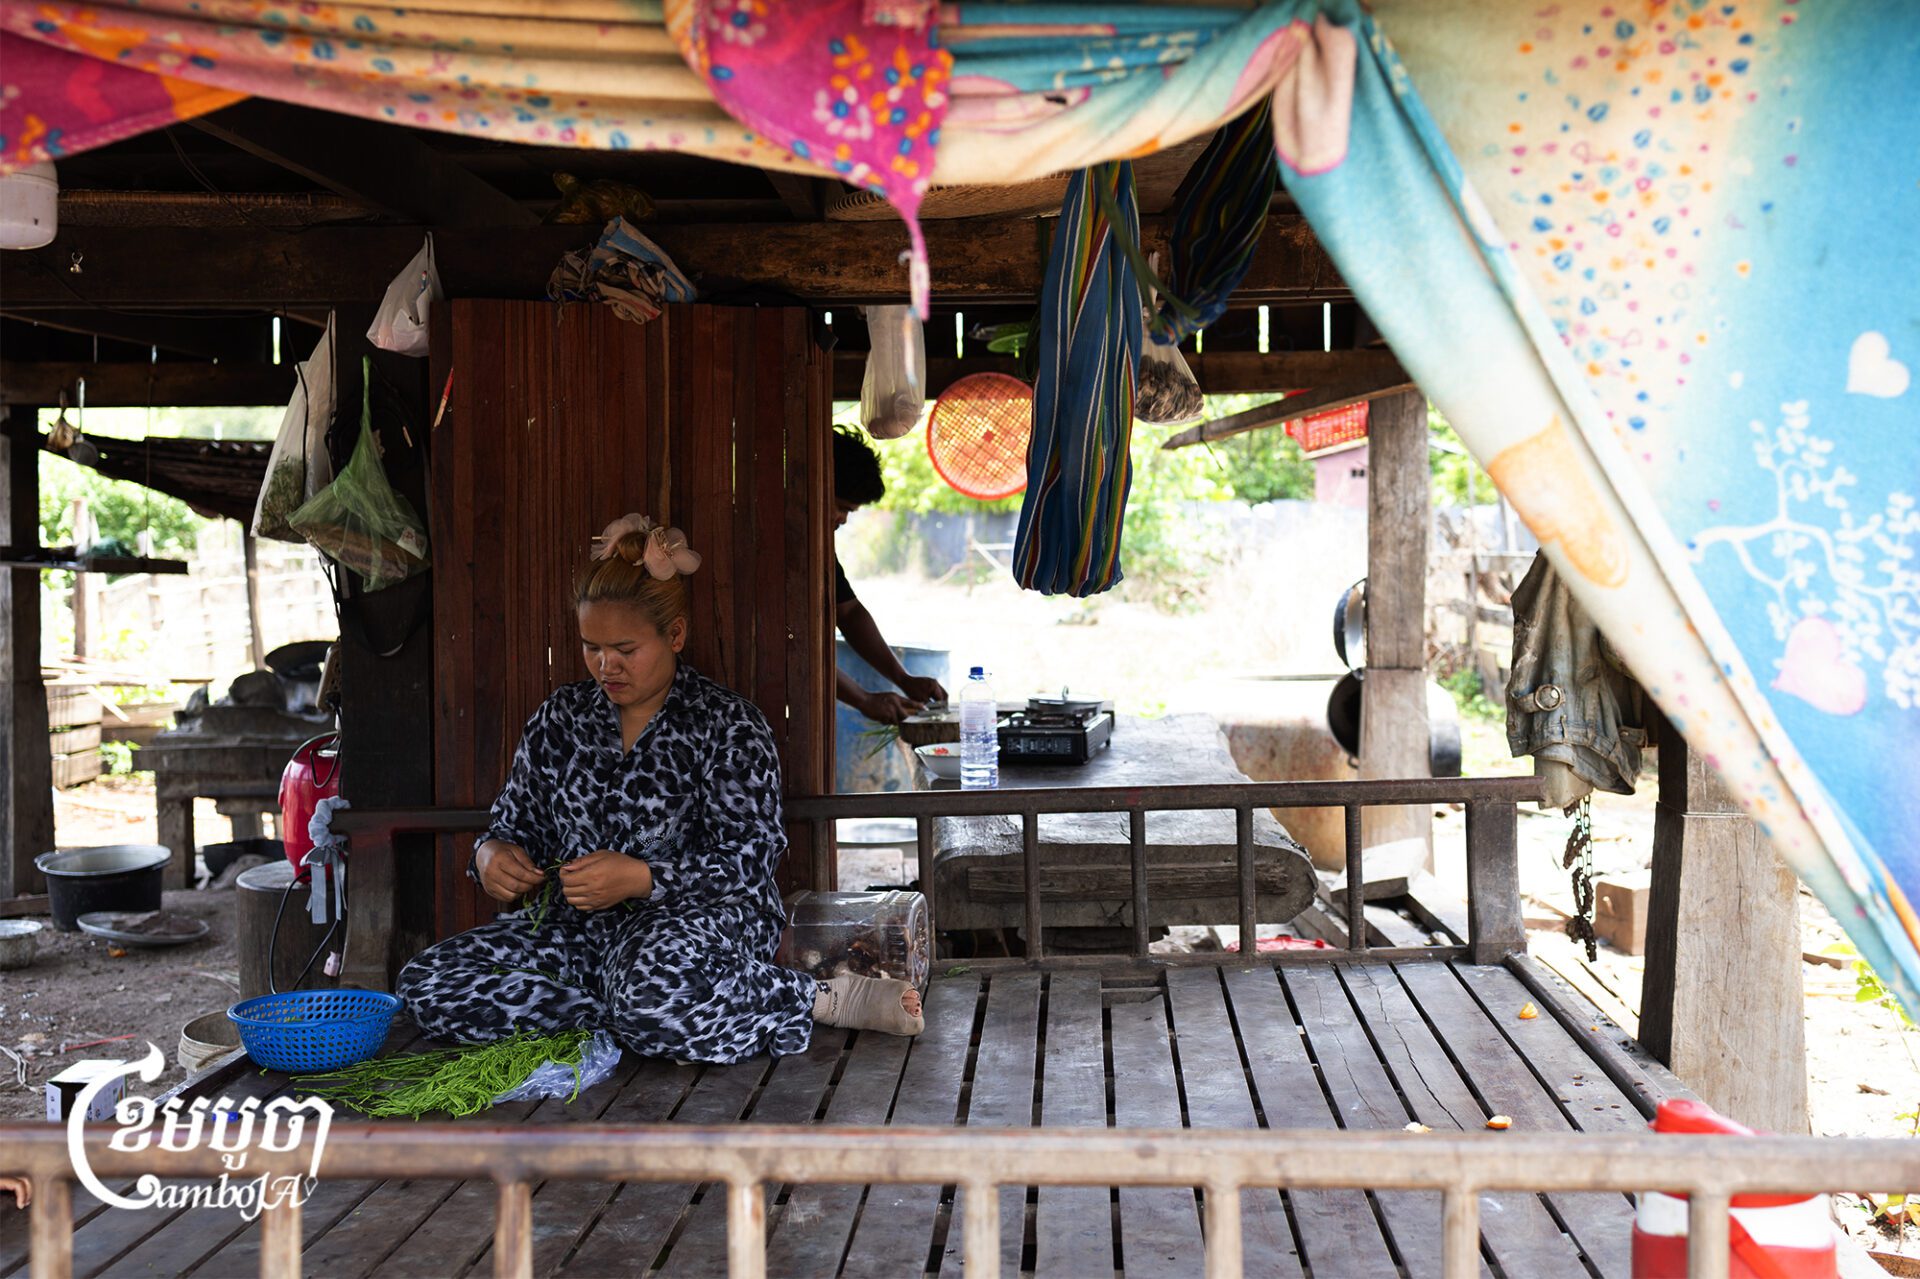
ពន្លឺព្រះអាទិត្យរះមិនបង្អន់ នាកណ្ដាលថ្ងៃត្រង់បានជះពន្លឺក្ដៅហែង កំពុងអង្គុយនៅលើជណ្ដើរក្រោមផ្ទះ ជនជាតិដើមភាគតិចពូនង អ្នកស្រី ចរិយា (ឈ្មោះអ្នកសរសេរដាក់ឱ្យ)ដោយអ្នកស្រីមិនហ៊ានបញ្ចេញឈ្មោះពិត ព្រោះបារម្ភពីសុវត្ថិភាពផ្ទាល់ខ្លួន អ្នកស្រីបានរៀបរាប់ទាំងសំឡេងម៉ាត់ៗ និងទឹកមុខស្មើ ប្រាប់សារព័ត៌មានខេមបូចាថា អ្នកស្រីធ្លាក់ខ្លួនក្នុងបំណុលវ័ណ្ឌកជាមួយធនាគារ ឬគ្រឹះស្ថានហិរញ្ញវត្ថុ និងក្រុមហ៊ុនកម្ចីឯកជនខ្នាតតូចដែលមានការប្រាក់ខ្ពស់នេះដោយសារតែអ្នកស្រីត្រូវរកលុយដើម្បីបង្វិលសងការប្រាក់ទៅឱ្យធនាគារ និងគ្រឹះស្ថានហិរញ្ញវត្ថុ ឱ្យខានតែបានជារៀងរាល់ខែ។
អ្នកស្រីបានបន្តថា ដើម្បីរកប្រាក់បង់សងធនាគារប្រចាំខែបាន អ្នកស្រីត្រូវបង្ខំចិត្តយកទ្រព្យសម្បត្តិរបស់ខ្លួនទៅបញ្ចាំជាមួយក្រុមហ៊ុនកម្ចីឯកជនដើម្បីអាចខ្ចីប្រាក់បាន រួមមាន«កាតគ្រីម៉ូតូ ហើយនិងដាក់ប្លង់ [ប្លង់ដី]»។ អ្នកស្រីបានបាត់បង់ទ្រព្យសម្បត្តិរួមមានដីធ្លី និងម៉ូតូជាច្រើនគ្រឿង ព្រោះខ្លួនត្រូវមានបន្ទុកទ្វេដងក្នុងការរកលុយសងបំណុលដល់ក្រុមហ៊ុនកម្ចីឯកជនជារៀងរាល់ថ្ងៃផង និងធនាគារប្រចាំខែផង។
អ្នកស្រីលើកឡើងថា៖ «ខ្ចីថ្ងៃហ្នឹងហើយយកបង់[ធនាគារ]ហ្នឹង បានខ្ញុំកុន [ជួបបញ្ហាផ្ទួនៗ] ហើយអស់ម៉ូតូឡើង៣គ្រឿង។ យកទៅដាក់បញ្ចាំ ឱ្យគេបាន១លាន៨០ម៉ឺន។ យកទៅបង់លុយថ្ងៃវិញ យើងខ្វះលុយបង់។ អស់ម៉ូតូមួយខ្ញុំទៅប្រចាំម៉ូតូមួយទៀត។ អស់មែនទែនទៀតខ្ញុំយកម៉ូតូកូនខ្ញុំទៅរៀនរាល់ថ្ងៃ រាល់ខែ។ ខ្ញុំយកម៉ូតូហ្នឹងទៅប្រចាំបាន៤លាន ក៏ខ្ញុំយកទៅសងថ្ងៃទៀត»។
ជាអ្នកប្រកបរបរស៊ីឈ្នួលឱ្យគេ ដោយការជួយដើរទិញគោក្របីនៅក្នុងតំបន់ អ្នកស្រី ចរិយា បន្ថែមថា ខ្លួនបានទទួលរងសម្ពាធពីធនាគារ ដោយការជំរុញឱ្យអ្នកស្រីទៅខ្ចីប្រាក់ពីក្រុមហ៊ុនកម្ចីឯកជនខ្នាតតូចផ្សេងទៀតដោយមិនបានខ្វល់ខ្វាយពីជីវភាព និងលទ្ធភាពរបស់អ្នកស្រី ព្រមទាំងហានិភ័យដែលអាចកើតមានចំពោះអ្នកស្រីនោះទេ។ បើទោះបីអ្នកស្រីធ្លាប់បានស្នើសុំការពន្យារពេលក្នុងការសងប្រាក់ប្រចាំខែទៅខាងធនាគារ ដោយសារតែជីវភាពខ្វះខាត ព្រោះតែមុខរបរដែលអ្នកស្រីធ្វើនេះមិនមានចំណូលទៀងទាត់ ហើយកូនអ្នកស្រីកំពុងធ្លាក់ខ្លួនឈឺធ្ងន់ផងនោះ ប៉ុន្តែអ្នកស្រីនៅតែមិនទទួលបានដំណោះស្រាយជាក់លាក់ណាមួយពីខាងធនាគារនោះទេ។
អ្នកស្រី ចរិយា បន្តថា៖ «ខ្ចីលុយថ្ងៃដោយសារនេះ [ធនាគារ] បើខ្វះលុយបង់គាត់ ដេញយើងឱ្យទៅរកលុយថ្ងៃ ខ្វះលុយបង់ [ធនាគារ]ដេញយើងឱ្យទៅយកលុយថ្ងៃ។ បងឯងធ្វើអីធ្វើទៅ ការម៉េចការទៅ [ការប្រាក់] ឱ្យតែបានលុយឱ្យខ្ញុំ»។
ការសិក្សាស្រាវជ្រាវក៏បានបង្ហាញថា កម្ចីឥណទានស្របច្បាប់ជាមូលហេតុមួយដែលកូនបំណុលទៅខ្ចីប្រាក់ជាមួយកម្ចីក្រៅផ្លូវការដែលមានហានិភ័យខ្ពស់នេះ ដោយសារតែការអនុវត្តនៃការប្រមូលលុយរបស់កម្ចីស្របច្បាប់នេះតែងតែស្ដែងចេញក្រោមរូបភាពមួយដូចជាការដាក់សម្ពាធ ដាក់បន្ទុក និងមិនបានផ្ដល់ដំដោះស្រាយសមរម្យណាមួយ ដើម្បីជួយសម្រួលដល់សហគមន៍ ឬកូនបំណុលនោះទេ។ ហើយក៏ជាមូលហេតុមួយដែលធ្វើឱ្យសហគមន៍ជនជាតិដើមភាគតិចផុងខ្លួនចូលទៅក្នុងបំណុលកាន់តែជ្រៅ ហើយទទួលរងវិបត្តិផ្នែកហិរញ្ញវត្ថុ បញ្ហាផ្លូវចិត្ត និងរហូតដល់ការប៉ុនប៉ងធ្វើអត្តឃាតបញ្ចប់ជីវិតខ្លួនឯង ហើយឈានដល់ករណីឃាតកម្មសម្លាប់ខ្លួនឯង និងគ្រួសារទាំងមូលដោយសារតែបញ្ហាបំណុលនេះផងដែរ។
អ្នកស្រី វ័យ ៣៧ឆ្នាំរូបនេះបន្តទៀតថា បញ្ហាបំណុលចេះតែមានការវិវឌ្ឍទៅមុខមិនចេះចប់ កើតកូនកើតចៅ ព្រោះក្រៅខ្ចីពីធនាគារក្នុងស្រុកពីរសរុបចំនួន៤ម៉ឺនដុល្លារ ហើយអ្នកស្រីត្រូវសងការប្រាក់ទៅធនាគារវិញជាង ២លានរៀនក្នុងមួយខែ។ មិនតែប៉ុណ្ណោះអ្នកស្រីក៏មានបំណុលជាមួយក្រុមហ៊ុនកម្ចីឯកជនដែលមានការប្រាក់ខ្ពស់ចំនួនពីរផ្សេងទៀតផងដែរ គឺក្រុមហ៊ុនឈ្មោះ ២៩ និង៣១ ដែលមានទឹកប្រាក់សរុបចំនួន ១០លានរៀល ហើយជារៀងរាល់ថ្ងៃអ្នកស្រីត្រូវសងប្រាក់ត្រឡប់សរុបចំនួនជាង ៤០ម៉ឺនរៀលទៅឱ្យក្រុមហ៊ុនកម្ចីឯកជនទាំងពីរនេះផងដែរ។
អ្នកស្រីលើកឡើងទៀតថា បន្ថែមពីនេះចំនួនទឹកប្រាក់ដែលអ្នកស្រីបានទទួលពីក្រុមហ៊ុនកម្ចីឯកជននោះមិនគ្រប់ចំនួននោះទេ ដោយក្រុមហ៊ុនប្រាប់ថាកាត់ថ្លៃចំណាយលើការរត់ការ និងសេវារដ្ឋបាលផ្សេងៗ។
អ្នកស្រី ចរិយា បានបន្ថែមថា៖ «មួយស្ថាប័ន ៨លាន មួយស្ថាប័នទៀត ២លាន។ ហើយមិនមែនយើងខ្ចី៨លាន បាន៨លានទេ យើងខ្ចី៨លាន នៅ៧លានទេ។ អត់ដឹងដែរ គេថាកាត់សេវា»។
តាមរាយការណ៍ឆ្នាំ២០២៥ ក្រុមហ៊ុនកម្ចីឯកជនខុសច្បាប់ ដែលបានផ្ដល់ប្រាក់កម្ចីជាមួយអត្រាការប្រាក់ខ្ពស់នោះមានសាខា និងភ្នាក់ងារដើម្បីរកភ្ញៀវនៅតាមបណ្ដាខេត្ត ក៏ដូចជាតាមប្រព័ន្ធផ្សព្វផ្សាយឌីជីថលផងដែរ។ ជាមួយគ្នានេះដែរ ប្រជាពលរដ្ឋដែលបានខ្ចីប្រាក់ពីក្រុមហ៊ុនត្រូវសងប្រាក់ត្រឡប់វិញជាប្រចាំថ្ងៃមិនអាចខកខានបានឡើយ ហើយចំនួនលុយដែលក្រុមហ៊ុនផ្ដល់ឱ្យគឺមិនគ្រប់ចំនួននោះឡើយហើយអត្រាការប្រាក់ដែលកម្ចីឯកជនខុសច្បាប់នោះបានកំណត់ចន្លោះពី ១០ ទៅ ១៥ភាគរយនៃចំនួនទឹកប្រាក់ដែលបានខ្ចីក្នុងមួយខែ ដែលខុសពីអ្វីដែលច្បាប់បានចែងក្នុងសេចក្ដីប្រកាសរបស់ធនាគារជាតិ ស្ដីពីការកំណត់ពិដានអត្រាការប្រាក់ឥណទាន នៅក្នុងប្រទេសកម្ពុជា គឺមិនឱ្យយកអត្រាការប្រាក់លើសពី ១៨ភាគរយនោះទេក្នុងមួយឆ្នាំ។
អ្នកស្រី ចរិយា បានបន្ថែមថា ពេលអ្នកស្រីមានការខកខានមិនបានសងប្រាក់ប្រចាំថ្ងៃដល់ក្រុមហ៊ុនកម្ចីឯកជនទាំងពីរនោះ ខាងក្រុមហ៊ុនបានផ្សព្វផ្សាយជាសារធារណៈដោយការ «បិទរូបថតខ្ញុំព្រាតពេញផ្ទះ»ដែលនេះធ្វើឱ្យប៉ះពាល់ដល់ផ្លូវចិត្ត និងអារម្មណ៍របស់អ្នកស្រីផងដែរ។ ចរិយា បានប្រឈមបញ្ហាសុខុមាលភាព មិនមានប្រាក់គ្រប់គ្រាន់សម្រាប់ចំណាយក្នុងការព្យាបាលជំងឺរបស់ខ្លួននោះទេ ដោយសារតែត្រូវសន្សំលុយទុកសងទៅម្ចាស់បំណុលទាំងអស់នោះជាប្រចាំថ្ងៃ និងប្រចាំខែ។
អ្នកស្រី ចរិយា បន្ថែមទៀតថា៖ «ហូបបាយអត់ចូលទេ សុខចិត្តឈឺខ្លួននេះ ចុកពោះមួយចំហៀង ឡើងដុំប៉ុណ្ណេះ អត់មានលុយទៅពេទ្យអត់ទៅ ឱ្យតែរកលុយបាន១០ម៉ឺនក៏ខ្ញុំសងគេ ៥ម៉ឺន ក៏ខ្ញុំសងគេដែរ អត់មានទុកទៀតទេ» ។
ស្រដៀងគ្នាហ្នឹងការរាយការណ៍របស់ពលករចំណាកស្រុកដែលត្រឡប់មកពីប្រទេសថៃចូលមកក្នុងប្រទេសកម្ពុជាវិញដែរ ពួកគាត់ត្រូវប្រឈមនឹងភាពអត់ឃ្លាន ត្រូវត្បិតត្បៀតក្នុងការចំណាយប្រចាំថ្ងៃ ការបរិភោគ និងការថែទាំសុខភាព ដោយសារតែត្រូវខិតខំរកប្រាក់ដើម្បីសងបំណុលដែលបានជំពាក់នោះ។ ហើយការសិក្សាបង្ហាញថា ប្រហែលជិត៥០ភាគរយ នៃពលករចំណាកស្រុកដែលបានវិលត្រឡប់មកនោះត្រូវប្រឈមហានិភ័យនៃអត្រាភាពក្រីក្រខ្ពស់ ដោយចន្លោះពី ៣១ ទៅ ៤៦ ភាគរយ មានជាប់បំណុល រួមមានទាំងបំណុលផ្លូវការ និងបំណុលក្រៅផ្លូវការដែលមានការប្រាក់ខ្ពស់នោះ។
អង្គុយនៅក្បែរអង្រឹង ក្នុងខ្ទមប្រក់ដំបូលស័ង្កសី ដែលមានសភាពល្ហល្ហេវគ្មានជញ្ជាំងបិទបាំង អ្នកស្រី ដាលីន (ឈ្មោះអ្នកសរសេរដាក់ឱ្យ) ជាជនជាតិដើមភាគតិចពូនង ដោយអ្នកស្រីសុំមិនបញ្ចេញឈ្មោះ ព្រោះបារម្ភពីសុវត្ថិភាពផ្ទាល់ខ្លួន បានឱ្យដឹងថា ដោយសារកត្តាជីវភាពខ្វះខាត មិនមានថវិកាគ្រប់គ្រាន់សម្រាប់ផ្គត់ផ្គង់គ្រួសារ ចិញ្ចឹមម្ដាយចាស់ និងកូនតូចពីរនាក់ មានចំណូលមិនទៀងទាត់ ហើយមានបញ្ហាសុខភាពទៀតនោះ ជាវិធីសាស្រ្តដោះទាល់បណ្ដោះអាសន្នសម្រាប់ម្ដាយវ័យ២៦ឆ្នាំមា្នក់នេះដោយសារបញ្ហាបំណុល និងកត្តាជីវភាព ដាលីន បានខ្ចីលុយពីក្រុមហ៊ុនកម្ចីឯកជនដែលមិនស្គាល់ទីតាំងច្បាស់លាស់ ម្ដងហើយម្ដងទៀតដើម្បីដោះស្រាយបញ្ហាក្នុងគ្រួសារ និងដើម្បីបង់សងធនាគារចំនួនពីរទៀតជារៀងរាល់ខែ។
អ្នកស្រីបន្តថា៖ «ខ្ញុំខ្វះបង់ខាងខែ[ ធនាគារ] នោះទៅខ្ញុំខ្ចីថ្ងៃ [កម្ចីឯកជន/លុយរាប់] ពីដំបូងខ្ញុំខ្ចីតិចទេ ដល់តែពេលដល់ខែក្រោយខ្ញុំខ្វះខាត ខ្ញុំខ្ចីថែម ថែមទៀត អញ្ចឹងបានឡើងទៀត»។
អ្នកស្រីបានបន្តថា អ្នកស្រីបាន«ដាក់ប្លង់ស្រែ ដាក់ប្លង់ទីលំនៅ» ដើម្បីធ្វើជាវត្ថុបញ្ចាំជាមួយធនាគារនៅពេលខ្ចីលុយនោះផងដែរ ហើយ ដាលីន បានបន្តថា៖ «បើសិនជាយើងបង់មិនអស់ បើសិនជាយើងដាក់ប្លង់ដីគេយកលៃឡុង គេជម្រាបប្រាប់អញ្ចឹង» នៅថ្ងៃអនាគត បើសិនមិនអាចរកប្រាក់បានគ្រប់គ្រាន់សម្រាប់សងធនាគារ ឬខកខានសងប្រាក់ធនាគារ អ្នកស្រីថា ខ្លួនអាចប្រឈមការបាត់បង់ដី ដែលជាកម្មសិទ្ធិរបស់ខ្លួនជាមិនខាន។
កាលពីឆ្នាំ២០២០ ដាលីន បានខ្ចីលុយពីធនាគារតែមួយកន្លែងប៉ុណ្ណោះ តែដោយសារតែមិនមានថវិកាគ្រប់គ្រាន់ក្នុងការបង់សងធនាគារនោះ ព្រោះមិនមានចំណូលទៀងទាត់ មុខរបរជាក់លាក់ ថ្ងៃខ្លះ ដាលីន និងប្ដី អាចរកចំណូលបានប្រហែល៤ម៉ឺន ទៅ៥ម៉ឺនរៀលតែប៉ុណ្ណោះ ទើប ដាលីន សម្រេចចិត្តខ្ចីលុយពីធនាគារមួយផ្សេងទៀតនៅឆ្នាំ២០២២។ បំណុលចេះតែកើនឡើង ដាលីន ត្រូវសងលុយធនាគារទាំងពីរជារៀងរាល់ខែចំនួន «៧០ម៉ឺន»រៀល។
ដាលីន ថា៖ «ដោយសារមានអ្នកឈឺ គ្រួសារខ្ញុំក៏ឈឺ ខ្ញុំក៏ឈឺដែរ ដល់ពេលអញ្ចឹងទៅ ដូចថាទៅធ្វើការខករហូតអញ្ចឹងហា៎បង។ ប្ដីខ្ញុំធ្វើការឱ្យគេ។ គិតថ្ងៃ [ប្រាក់ជាថ្ងៃ] គាត់ទៅកាប់ចម្ការគេ [ស៊ីឈ្នួលកាប់ឆ្ការព្រៃចម្ការ] ចម្ការស្វាយចន្ទីគេ»។
ផ្ទះប្រក់ដំបូលស័ង្កសីដែលមានសភាពទ្រុឌទ្រោម នៅខាងក្រោមផ្ទះពោរពេញទៅដោយសំឡេងក្មេងយំអើងកង អង្គុយនៅលើគ្រែកំពុងតែលួងលោមកូនរបស់ខ្លួន អ្នកស្រី ខុន ផាន់ណា បានរៀបរាប់ថា ខ្លួនតែងតែខ្ចីលុយពីក្រុមហ៊ុនកម្ចីឯកជនជារឿយៗ ដោយសារតែគ្រួសារអ្នកស្រីបានខ្ចីលុយពីធនាគារមួយដែលមានទឹកប្រាក់ចំនួន ៤ពាន់ដុល្លារអាមេរិក ហើយអ្នកស្រី និងស្វាមីមិនមានប្រាក់គ្រប់គ្រាន់សម្រាប់បង់សងធនាគារជាប្រចាំខែនោះទេ ដោយសារតែជីវភាពក្រីក្រ និងមិនមានមុខរបរអចិន្ត្រៃយ៍ដែលអាចមានប្រាក់ចំណូលទៀងទាត់។
អ្នកស្រី ផាន់ណា និយាយថា៖ «ខ្ចីពេលយើងខ្វះខាតបង់ធនាគារខាងអាធំអ៊ីចឹងទៅ យើងខ្វះខាតនៅផ្ទះកូនឈឺ ក៏យើងខ្ចីលុយរាប់។ លុយរាប់ មួយខែខ្ចី ៣០ម៉ឺន ៤០ម៉ឺន។ អត់ដឹងប៉ុន្មានទេការ អត់ដឹងទេ ដឹងតែ៤០ម៉ឺន មួយថ្ងៃ១ម៉ឺនប្រាំពាន់បីរយ»។
អ្នកស្រី ផាន់ណា រៀបរាប់ថា «អត់ដែលឮទេ» ខ្លួនមិនដែលទទួលបានព័ត៌មាន ឬការផ្សព្វផ្សាយអប់រំណែនាំពីអាជ្ញាធរក្នុងតំបន់ ឬអ្នកពាក់ព័ន្ធនានាទាក់ទងពីចំណេះដឹងផ្នែកហិរញ្ញវត្តុ និងហានិភ័យនានាដែលអាចកើតមានទាក់ទងនឹងបំណុលកម្ចីធនាគារ និងកម្ចីក្រុមហ៊ុនឯកជនដែលមានអត្រាការប្រាក់ខ្ពស់នេះទេ។
អ្នកស្រី និងស្វាមី ជានិច្ចជាកាលតែងតែទៅក្នុងព្រៃដើម្បីរកជ័រឈើ និងដើរស៊ីឈ្នួលគេដើម្បីចិញ្ចឹមជីវិតប្រចាំថ្ងៃ និងផ្គត់ផ្គង់ការសិក្សារបស់កូនៗ។ ដោយសារតែគ្រួសារមានជីវភាពខ្វះខាត និងចង់ឱ្យកូនៗអ្នកស្រីអាចមានជម្រកសមរម្យដូចគេ ទើបអ្នកស្រីបង្ខំចិត្តខ្ចីលុយធនាគារ។
អ្នកស្រីបន្តទៀតថា៖ «បើថាផ្ទះល្អត្រឹមត្រូវដូចគេ អត់ចង់ខ្ចីដែរ ប៉ុន្តែផ្ទះធ្លុះ ពេលភ្លៀងពេលអីមកវាសាចពេញផ្ទះ អ៊ីចឹងយើងត្រូវតែយក បើយើងអត់យក តិចទៀតហ្នឹងកូនយើងធំៗហើយ អញ្ចឹងយើងពិបាក ពេលខែភ្លៀងអី អាស័ង្កសីលើសុទ្ធតែធ្លុះទាំងអស់គ្រប់កន្លែង»។
បើទោះបីគ្រួសារមានជីវភាពក្រីក្រយ៉ាងណាក្ដី អ្នកស្រី ខុន ផាន់ណា ចង់ឱ្យកូនៗរបស់អ្នកស្រីមានចំណេះដឹងខ្ពង់ខ្ពស់ «អត់ចង់ឱ្យកូនអត់ចេះដូចខ្លួនឯង។ ឱ្យធ្វើម៉េចឱ្យបានកូនចេះទៅមុខ កុំឱ្យអត់ចេះដូចខ្លួនឯងទាំងប្ដីទាំងប្រពន្ធ» និងចង់ឱ្យសហគមន៍ជនជាតិដើមភាគតិចរបស់ខ្លួនអាចមានមុខរបរជាក់លាក់ ឬមានការអភិវឌ្ឍនៅក្នុងសហគមន៍ ព្រោះថានៅក្នុងសហគមន៍របស់អ្នកស្រី «អត់មានរោងចក្រទេ បើមានប្រហែលជាមានអ្នកធ្វើច្រើន» ដែលអាចឱ្យប្រជាជននៅទីនោះអាចមានការងារធ្វើ និងអាចរកចំណូលបានគ្រប់គ្រាន់សម្រាប់ចិញ្ចឹមជីវិតផងដែរ។
អភិបាលរងខេត្ត លោក ជាក់ ម៉េងហ៊ាង ថ្លែងថា កន្លងមកខាងអាជ្ញាធរខេត្តមណ្ឌលគីរី បានចុះផ្សព្វផ្សាយណែនាំដល់អាជ្ញាធរមូលដ្ឋានទាក់ទងពីករណីកម្ចីធនាគារនេះផងដែរ ដោយធ្វើយ៉ាងណាត្រូវត្រួតពិនិត្យឱ្យបានត្រឹមត្រូវមុននឹងចុះហត្ថលេខាដឹងឮ ឬបញ្ជាក់ឱ្យពលរដ្ឋរបស់ខ្លួនដែលខ្ចីប្រាក់ពីធនាគារ។
លោក ម៉េងហ៊ាង បានបន្តថា សម្រាប់ធនាគារ និងគ្រឹះស្ថានហិរញ្ញវត្ថុ ក៏គេមានច្បាប់ និងគោលការណ៍នៅក្នុងការផ្ដល់ប្រាក់កម្ចីដល់បុគ្គលណាម្នាក់ ថាពួកគេអាចមានលទ្ធភាពក្នុងការសងប្រាក់ត្រឡប់ដែរឬទេ។ ទោះជាយ៉ាងណា លោកអភិបាលរងខេត្តបន្តថា អាជ្ញាធរខេត្តមិនមានចំណាត់ការស៊ីជម្រៅ ឬត្រួតពិនិត្យ ដល់ប្រជាពលរដ្ឋណាដែលមានកម្ចីក្រៅផ្លូវការនោះទេ ហើយនេះជាទំនួលខុសត្រូវផ្ទាល់របស់បុគ្គលដែលលួចលាក់ខ្ចីប្រាក់នោះ។
លោក ម៉េងហ៊ាង បន្ថែមថា៖ «ខាងអាជ្ញាធរបានណែនាំទៅភូមិឃុំសង្កាត់រួចហើយថា ប្រជាពលរដ្ឋដែលពាក់ព័ន្ធខ្ចីលុយគេខ្ចីអីហ្នឹងត្រូវពិនិត្យលើធនធានទ្រព្យសម្បត្តិ មុននឹងស៊ីញ៉េឱ្យគេដែលទទួលស្គាល់ថាប្រជាពលរដ្ឋហ្នឹងដែលបានរស់នៅហ្នឹងពិតប្រាកដដែលមានស្អីៗទ្រព្យសម្បត្តិម៉េចៗ ត្រូវពិនិត្យឡើងវិញឱ្យបានច្បាស់លាស់ អញ្ចឹងអាការដែលឯកភាពហ្នឹង យើងវាអត់បានស៊ីជម្រៅទៅដល់ប្រជាពលរដ្ឋណាដែលទៅខ្ចីលួចលាក់អីហ្នឹងវាជាការទទួលខុសត្រូវរបស់ខ្លួនគាត់»។
អ្នកនាំពាក្យសមាគមមីក្រូហិរញ្ញវត្ថុកម្ពុជា លោក កាំង តុងងី បានលើកឡើងថា សម្រាប់ធនាគារ និងគ្រឹះស្ថានមីក្រូហិរញ្ញវត្ថុ ដែលស្របច្បាប់នៅកម្ពុជា គឺមានច្បាប់ បទប្បញ្ញត្តិត្រឹមត្រូវ ក្នុងការផ្ដល់ប្រាក់កម្ចីដល់អតិថិជន និងមិនមានការបោកប្រាស់ ឬការគំរាមកំហែង ដល់អតិថិជននោះទេ។ ប្រសិនបើមានមន្ត្រីធនាគារ ឬគ្រឹះស្ថានហិរញ្ញវត្ថុណាមួយ បានធ្វើសកម្មភាពណាដែលស្ដែងចេញលក្ខណៈគំរាមកំហែង ឬសកម្មភាពមិនសមរម្យណាមួយ អតិថិជនមានសិទ្ធិរាយការណ៍ទៅកាន់ធនាគារ ឬគ្រឹះស្ថាននោះដោយផ្ទាល់ ឬក៏ដាក់ពាក្យបណ្ដឹងទៅកាន់ធនាគារជាតិ តុលាការ ឬមជ្ឈមណ្ឌលកិច្ចការពារអតិថិជនក្នុងវិស័យហិរញ្ញវត្ថុបានផងដែរ។
លោក តុងងី បានថ្លែងថា៖ «កាលដែលមន្ត្រីឥណទានដែលគាត់ចុះទៅទារលុយពីអតិថិជនដែលគាត់មិនបានសងវាមិនមែនជារឿងខុសច្បាប់ទេ លើកលែងតែការគំរាមកំហែង ការប្រើប្រាស់ពាក្យសម្ដីមិនសមរម្យទេ អាហ្នឹងនៅក្នុងករណីហ្នឹងខុសពីក្រមសីលធម៌វិជ្ជាជីវៈ អតិថិជនអាចប្ដឹងទៅគ្រឹះស្ថានខ្លួនឯងក៏បាន ឬអាចប្ដឹងមកមជ្ឈមណ្ឌលកិច្ចការពារអតិថិជនក្នុងវិស័យហិរញ្ញវត្ថុ»។
បន្ថែមពីនេះ លោក តុងងី បានបន្តទៀតថា ការខ្ចីប្រាប់ពីកម្ចីក្រៅផ្លូវការដូចជា កម្ចីអនឡាញ ឬកម្ចីណាដែលមានការប្រាក់ខ្ពស់ ដើម្បីសងប្រាក់ធនាគារនេះ មិនមែនជាដំណោះស្រាយនោះទេ តែវាជាការថែមបន្ទុកសម្រាប់ខ្លួនទៅវិញ។ សម្រាប់អតិថិជនណាដែលប្រឈមបញ្ហាហិរញ្ញវត្ថុ និងមិនមានលទ្ធភាពក្នុងការសងប្រាប់ទៅកាន់ធនាគារ ឬគ្រឹះស្ថានហិរញ្ញវត្តុនោះវិញ អតិថិជនអាចស្នើសុំការអន្តរាគមន៍ពីស្ថាប័នផ្ទាល់ ឬអ្នកពាក់ព័ន្ធ ដើម្បីរកដំណោះស្រាយលើបញ្ហាដែលមាននោះតាមករណីជាក់ស្ដែងរបស់អតិថិជននីមួយៗ។
លោក តុងងី បន្តថា៖ «ប្រសិនបើក្នុងករណីដែលប្រជាពលរដ្ឋយើង ឬអតិថិជនគាត់មានបញ្ហាណាមួយ ដែលគាត់អត់អាចបំពេញកាតព្វកិច្ចហ្នឹងបានទេ ជាទូទៅអតិថិជននោះ ដោយសារគាត់ជាអ្នកមិនគោរពពាក្យសន្យា គាត់ធ្វើខុសពីសន្យា អតិថិជនត្រូវជជែកជាមួយគ្រឹះស្ថាន រកមើលពីដំណោះស្រាយ ដោយគាត់ប្រាប់ពីបញ្ហាដែលកើតឡើងនោះ ហើយថាតើគាត់ចង់បានដំដោះស្រាយរបៀបម៉េច… ហើយគ្រឹះស្ថាននឹងយកទៅពិចារណា»។
សារព័ត៌មានខេមបូចា មិនអាចទាក់ទងសុំការឆ្លើយតបពី លោក គីមទី កោមលី អគ្គនាយកប្រតិបត្តិការរបស់ធនាគារជាតិនៃកម្ពុជា បានទេ។
នាយកទទួលបន្ទុកកិច្ចការទូទៅនៃអង្គការ លីកាដូ លោក អំ សំអាត បានលើកឡើងថា បញ្ហាជំពាក់បំណុលវិលជុំនេះមិនមែនជាបញ្ហាបណ្ដោះអាសន្នទេ តែជាបញ្ហាដែលបង្កើតជា «វដ្តនៃភាពក្រីក្រ» ដែលធ្វើឱ្យមានផលប៉ះពាល់ដល់សង្គម សេដ្ឋកិច្ចរបស់ប្រទេស និងគ្រួសារ ហើយប៉ះពាល់ដល់សុខុមាលភាពប្រជាពលរដ្ឋ បង្កឱ្យមានជម្លោះក្នុងគ្រួសារ អត្រាបោះបង់ការសិក្សា និងការចំណាកស្រុក។ លោកបន្តថា កត្តាដែលជំរុញឱ្យប្រជាពលរដ្ឋជំពាក់បំណុលវិលជុំបែបនេះក៏ដោយសារតែបញ្ហាភាពក្រីក្រ កង្វះការងារធ្វើ មានតម្រូវការចំណាយច្រើនជាងចំណូល បញ្ហាសុខភាព គ្រោះថ្នាក់ដោយចៃដន្យមិនបានគ្រោងទុក និងកង្វះចំណេះដឹងផ្នែកហិរញ្ញវត្ថុ។
លោក សំអាត ថ្លែងថា៖ «ការជំពាក់បំណុលលើសលប់មិនមែនជាបញ្ហាហិរញ្ញវត្ថុបុគ្គលម្នាក់ៗនោះទេ ប៉ុន្តែវាជាវិបត្តិសង្គមដែលកំពុងកាត់ផ្តាច់ខ្សែជីវិតសេដ្ឋកិច្ចគ្រួសារ និងបំផ្លាញរចនាសម្ព័ន្ធសហគមន៍។ ផលប៉ះពាល់លើគ្រួសារ និងសហគមន៍ ដូចជា ការមានវិបត្តិផ្លូវចិត្ត ជម្លោះក្នុងគ្រួសារ កុមារបោះបង់ការសិក្សា បញ្ហាសុខភាព ការរើសអើងក្នុងសហគមន៍ ការចំណាកស្រុក»។
លោក សំអាត បានបញ្ញាក់ថា បើទោះបីរដ្ឋមានគោលនយោបាយ និងវិធានការចំពោះវិស័យធនាគារ និងមីក្រូហិរញ្ញវត្ថុ ដែលជាប្រទភេទអាជីវកម្មផ្លូវការ ឬស្របច្បាប់នោះក៏ដោយ តែសម្រាប់កម្ចីក្រៅផ្លូវការ ឬកម្ចីខុសច្បាប់នៅតែជាបញ្ហាចោទ និងជាក្ដីបារម្ភសម្រាប់ប្រជាសហគមន៍។ លោកបន្តទៀតថា រដ្ឋាភិបាល និងស្ថាប័នកណ្ដាលត្រូវចាត់វិធានការដោះស្រាយកុំឱ្យមានការដកហូតទ្រព្យសម្បត្តិរបស់ប្រជាពលរដ្ឋ និងបង្កើនប្រភពចំណូលដែលស្ថិរភាពជូនប្រជាពលរដ្ឋ ហើយផ្សព្វផ្សាយឱ្យបានទូលំទូលាយពីចំណេះដឹងផ្នែកហិរញ្ញវត្ថុ។
លោក អំ សំអាត បានបន្ថែមថា៖ «ជួយសម្របសម្រួលដោះស្រាយវិបត្តិដកហូតទ្រព្យសម្បត្តិ ដើម្បីកុំឱ្យអ្នកខ្ចីធ្លាក់ខ្លួនដល់ចំណុចសូន្យ និងគួរមានគោលនយោបាយល្អបំផុតក្នុងការដោះស្រាយបំណុល គឺការបង្កើតការងារ និងបង្កើនប្រភពចំណូលជូនពលរដ្ឋ ព្រោះបើកាលណាពលរដ្ឋមានចំណូលស្ថិរភាព បញ្ហាបំណុលនឹងត្រូវដោះស្រាយដោយខ្លួនឯង»។
តាមសកម្មភាពកន្លងមក អ្នកស្រី ចរិយា ក៏មិនខុសគ្នាពី អ្នកស្រី ខុន ផាន់ណា និងដាលីន នោះទេ គឺមានការភ័យក្លាច និងមានការបារម្ភ «ខ្លាចសងគេមិនអស់អ៊ីចឹងហា៎» ព្រោះបច្ចុប្បន្នខ្លួននៅជំពាក់បំណុលធនាគារ និងកម្ចីឯកជនមិនទាន់សងអស់នោះទេ។
ស្ត្រីជនជាតិដើមភាគតិចពូនង និងត្រូវជាម្ដាយរបស់ក្មេង៤នាក់ អ្នកស្រី ចរិយា សំណូមពរដល់ម្ចាស់បំណុលទាំងអស់ ទាំងកម្ចីផ្លូវការ រួមមាន ធនាគារ គ្រឹះស្ថានហិរញ្ញវត្ថុ និងកម្ចីក្រៅផ្លូវការដែលមានការប្រាក់ខ្ពស់នោះ សូមកុំដាក់សម្ពាធដល់កូនបំណុល និងសូមជួយសម្រួល ផ្ដល់ដំណោះស្រាយដែលសមស្របដល់កូនបំណុលដែលមិនមានលទ្ធភាព ដូចជាការកាត់បន្ថយអត្រាការប្រាក់ និងការលើកលែងការប្រាក់ដើម្បីឱ្យអ្នកស្រី និងកូនបំណុលផ្សេងទៀត អាចសងប្រាក់ត្រឡប់វិញតាមលទ្ធភាពដែលខ្លួនមាន។
អ្នកស្រី ចរិយាថា៖ «ខ្ញុំសុំពីគេកុំឱ្យយកការពីខ្ញុំ។ ហើយគ្រប់គ្នាខ្ញុំសងឱ្យអស់។ ដរាបណាឱ្យតែនៅរស់ យើងសងគេម្នាក់បន្តិចៗ»៕